

Cos'è il consolidamento debiti
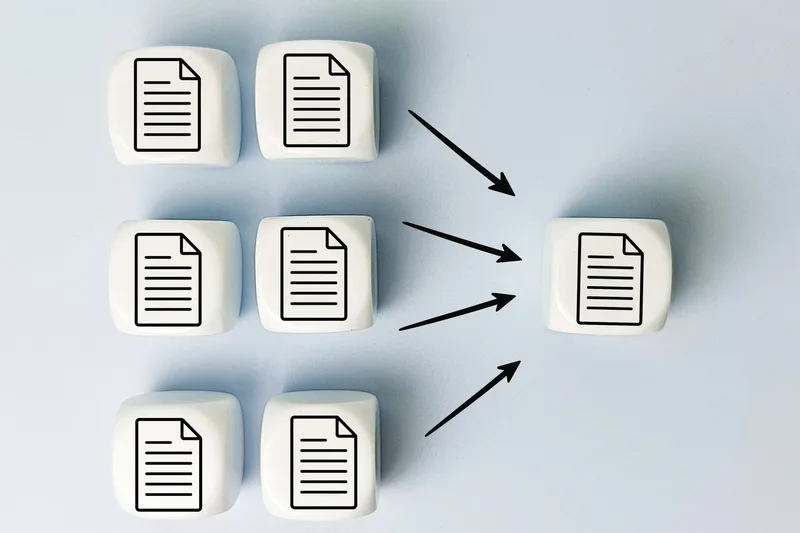
Il consolidamento debiti è un'operazione finanziaria che permette di unire più prestiti o finanziamenti in un'unica soluzione, con una sola rata mensile. In pratica, viene erogato un nuovo finanziamento che serve a estinguere tutti i debiti esistenti, lasciando al cliente:
- una sola rata mensile da pagare
- una sola scadenza da ricordare
- una gestione molto più semplice del bilancio familiare
L'obiettivo principale è rendere le uscite più sostenibili, di solito attraverso l'allungamento della durata del finanziamento e una conseguente riduzione dell'importo della rata mensile.
Come funziona il consolidamento debiti
Il processo si sviluppa in alcune fasi chiare:
- Analisi della posizione debitoria: vengono raccolti tutti i finanziamenti attivi e si calcola il totale dovuto.
- Valutazione della sostenibilità: l'istituto finanziatore verifica reddito, durata possibile del nuovo prestito e capacità di rimborso.
- Erogazione del nuovo finanziamento: l'importo viene utilizzato per chiudere i debiti precedenti, in alcuni casi versato direttamente ai vecchi creditori.
- Avvio del nuovo piano: il cliente inizia a pagare un'unica rata mensile, calcolata in base a TAN, TAEG e durata pattuita.
In alcuni casi, oltre a unire i debiti, è possibile richiedere anche liquidità aggiuntiva per altre spese personali.
Quando conviene il consolidamento debiti
Il consolidamento debiti può essere una scelta utile quando:
- si hanno più finanziamenti attivi contemporaneamente
- le rate complessive incidono troppo sullo stipendio o sulla pensione
- si vogliono evitare ritardi nei pagamenti
- si desidera semplificare la gestione mensile delle spese
- si è ancora in regola con i pagamenti ma si percepisce un rischio crescente di insostenibilità
È invece meno indicato quando le rate sono già insolute da tempo o quando il debito è passato al recupero crediti: in quei casi è necessario valutare strumenti differenti, come il saldo e stralcio.
Requisiti per ottenere un consolidamento debiti
Per accedere al consolidamento debiti, gli istituti finanziari valutano diversi elementi. I requisiti più comuni sono:
- Reddito dimostrabile (stipendio, pensione, partita IVA)
- Affidabilità creditizia, ovvero assenza di gravi segnalazioni in CRIF
- Sostenibilità della rata rispetto al reddito netto mensile
- Eventualmente, presenza di garanzie aggiuntive.
Vantaggi del consolidamento debiti
I principali benefici di questa soluzione sono:
- Una sola rata mensile, più semplice da gestire
- Importo mensile generalmente più basso rispetto alla somma delle rate precedenti
- Migliore pianificazione del budget familiare
- Minor rischio di ritardi nei pagamenti
- Possibile liquidità aggiuntiva per altre esigenze
- Maggiore tranquillità nella gestione delle finanze personali
Svantaggi e aspetti da considerare
Il consolidamento debiti non è una scelta automatica: alcuni aspetti vanno valutati con attenzione.
- L'allungamento della durata può comportare un maggior costo complessivo del prestito, perché si pagano più interessi nel tempo.
- Possono esserci costi accessori: commissioni di istruttoria, polizze, spese di estinzione anticipata dei vecchi debiti.
- Non è una soluzione adatta a chi ha già accumulato insoluti gravi: in quel caso vanno valutate alternative come il saldo e stralcio o procedure più strutturate.
Confrontare sempre TAEG, durata e costi totali è il modo migliore per capire se l'operazione conviene davvero.
Cos'è il saldo e stralcio e perché è diverso
Il saldo e stralcio è un accordo tra debitore e creditore per chiudere un debito pagando una somma inferiore rispetto a quella originaria. Viene preso in considerazione in situazioni di forte difficoltà economica, quando il debitore non riesce più a sostenere il pagamento delle rate.
Attraverso il saldo e stralcio:
- il creditore accetta una cifra ridotta
- il pagamento avviene spesso in un'unica soluzione o in poche tranche
- il debito viene considerato estinto dopo l'accordo
Si tratta quindi di uno strumento "di chiusura", usato a valle, quando la situazione è già compromessa.
Come scegliere la soluzione giusta
Non esiste una risposta universale, ma alcune domande aiutano a orientarsi:
- Stai ancora pagando regolarmente le rate, ma fai fatica? Valuta il consolidamento debiti.
- Le rate sono diventate insostenibili ma non sei in ritardo? Consolidamento, eventualmente con cessione del quinto.
- Hai più rate insolute o il debito è in recupero crediti? Valuta il saldo e stralcio.
- Vuoi unire i prestiti e ottenere anche liquidità extra? Consolidamento con liquidità aggiuntiva.
Prima di firmare qualsiasi contratto è fondamentale leggere con attenzione TAN, TAEG, durata e costi accessori, e confrontare più preventivi.